Cada vez es más frecuente que viejas glorias de los partidos políticos mayoritarios copen las portadas de los medios con declaraciones y opiniones que, en buena lógica, deberían dar a conocer los líderes en activo de tales organizaciones. Los fijos en estas labores son, desde hace tiempo, los expresidentes González y Aznar, tan aparentemente incisivos y brillantes en sus ocurrencias como desmedidos con su ego.
No obstante el eco garantizado de cualquier boutade que salga de estas bocas irrefrenables, lo cierto es que también se suelen sumar al circo revival expresidentes autonómicos (como Bono, Ibarra, Pujol o la siempre locuaz Aguirre) y hasta los exministros se animan a meter baza; generalmente para decir –sin rubor alguno- que ellos lo hacían mejor cuando eran titulares de esas añoradas carteras negras.
No es clara ni unánime la razón que empuja a estos patéticos personajes a salir a la palestra cuando lo más prudente y aconsejable sería permanecer callados. Hay quien piensa que sufren de incontinencia verbal, pero no faltan quienes opinan que se ven empujados a reaparecer, una y otra vez, porque deben considerar que los dirigentes que les han sucedido no tienen su elevado nivel político ni su tirón electoral.
El último en liarla parda, sin que viniese a cuanto, ha sido el ex casi todo Carlos Solchaga, agarrado a los cargos públicos a la temprana edad de 35 años (1979), y sirviendo al pueblo -con muy buenos sueldos, eso sí- ininterrumpidamente hasta 1994. Pero no piense el lector que tras esa dilatada vida laboral Solchaga se acogió a la merecida jubilación; ni mucho menos, su voluntad de aportar saberes y esfuerzos le condujo a montar una asesoría para empresas y a formar parte de los consejos de administración de un puñado de ellas.
A sus 74 años sigue en lo suyo y se embolsa no menos de 900.000 € anuales. Aproximadamente lo mismo que 75 pensionistas.
Sabiendo como él sabe esos datos (para eso es economista) y enterado como debe estar del cabreo de los jubilados por los recortes de las pensiones y la congelación de los aumentos anuales, sorprende y mucho que aparezca públicamente en este momento para decir que los pensionistas no tienen razón en sus demandas y que las movilizaciones masivas de los últimos meses obedecen poco menos que a las confabulaciones judeo-masónicas de otros tiempos.
Desde luego que una persona con el pasado político y el presente empresarial de Carlos Solchaga no era la más indicada para criticar la lucha de los pensionistas. Y no lo es por dos razones. La primera por sus escandalosos ingresos pasados y actuales, y en segundo lugar porque sus críticas son injustas y absurdas. Dice el que fuera ministro de Industria de Felipe González en la etapa en que los socialistas privatizaron casi todas las empresas estatales y, mediante la reconversión industrial, destruyeron prácticamente todo el tejido productivo del país, orientando la economía hacia el sector servicios y el ladrillo, que tantos disgustos nos está dando años después, que los jubilados no hemos aportado ni la mitad de lo que vamos a cobrar y que exigir que las pensiones se revaloricen según el IPC de cada año es una irresponsabilidad que nos puede llevar a la quiebra del sistema público.
Tenemos que discrepar del autor de la famosa frase “España es el país donde más rápidamente te puedes hacer rico” porque los que, al contrario que el señor Solchaga, hemos visto como cada mes, durante más de 40 años, se nos retenía el 20% de nuestras nóminas para contribuir a todos los gastos del Estado (incluidas las pensiones) también somos los que producíamos la parte del león que se quedaba el empresario; la plusvalía que decían estos socialistas cuando todavía leían a Marx.
Solchaga, que también fue ministro de Economía y un alto cargo en el FMI, sabe que si todo lo cotizado a la Seguridad Social durante una larga vida laboral hubiera permanecido en un banco, generando intereses incluso, nos permitiría vivir mejor de lo que viven la gran mayoría de los pensionistas actuales.
Pero en el peor de los casos, en el supuesto de que vivamos más años de los que recomiendan los banqueros y nuestras cuentas con el erario público arrojen un saldo negativo, es incuestionable e irrenunciable que corresponde al Estado cargar con el gasto de las pensiones; igual o con más razón que lo hace con los abultados presupuestos del ejército, la casa real, el clero y la propia clase política.
ANTONIO PÉREZ COLLADO
ASAMBLEA DE PENSIONISTAS DE CGT
Cada día se escuchan más voces que alertan de una inminente nueva crisis financiera. Cuando se cumple una década desde la caída de Lehman Brothers, la inestabilidad en el sistema financiero está lejos de haber sido superada. Lejos quedan las promesas de reformar el capitalismo que líderes occidentales lanzaron al viento en pomposas cumbres tras el estallido de la crisis en 2008. Y lo cierto es que en muchos casos el crecimiento conseguido en algunos países se ha dado a partir de la profundización de las estrategias que nos llevaron a esta última crisis financiera. El proceso insaciable de financiarización de la economía, la especulación financiera, la evasión fiscal, las burbujas inmobiliarias y el endeudamiento sin límites siguen estando a la orden del día, en el Estado español y en buena parte del mundo.
El polémico y multimillonario inversor George Soros dijo hace unos meses en un seminario en París que “podríamos estar ante otra gran crisis financiera”, haciéndose eco de la fuga de capitales desde economías emergentes como la argentina, la turca o la indonesia, refugiándose en la fortaleza del dólar. Argentina dio ya la primera señal de alarma hace unos meses, culminando con un déjà vu en forma de “rescate” del FMI. La reciente crisis financiera en Turquía tiene muchas posibilidades de afectar más allá de sus fronteras, especialmente a tenedores internacionales de deuda turca, tanto pública como privada, entre ellos el BBVA. Otros apuntan al impacto del fin de la política monetaria expansiva del Banco Central Europeo (BCE) y la posible subida de tipos de interés como la chispa que hará encender una crisis en Europa que se pueda contagiar a otros países, especialmente a países emergentes.
Dos dirigentes jubilados del Banco Internacional de Pagos (BIS, por sus siglas en inglés), conocido por ser el banco de los bancos centrales, una institución altamente conservadora, han publicado recientemente un libro en el que avisan de la bomba de relojería que supone el sistema financiero global, debido a las políticas erróneas y temerarias en los países occidentales. Peter Dittus y Hervé Hannoun avisan precisamente de la acumulación de deudas, facilitada por la política monetaria y los bancos centrales del G7 y el de la UE, el BCE.
Según un artículo de Martin Kohr, de South Center en Suiza, las políticas monetarias extremas del G7 han socavado los cimientos de la economía de mercado al manipular los tipos de interés a largo plazo, distorsionar el valor de activos de todo tipo y devaluar los riesgos de la deuda soberana en países occidentales. Considera también que se ha ido demasiado lejos con la política expansiva del BCE, conocida como quantitative easing (QE), y, tal y como advierten economistas de toda índole, la alternativa ahora puede ser desastrosa.
El FMI, como en crisis anteriores, no reconoce la inminencia de una nueva crisis financiera, pero no niega esa posibilidad
El FMI, como en crisis anteriores, no reconoce la inminencia de una nueva crisis financiera, pero no niega esa posibilidad, y sí ha advertido de que los niveles de endeudamiento de los países están subiendo de forma alarmante en algunos casos. El periodo prolongado de tipos de interés bajos ha supuesto un incremento de la deuda global, que ya alcanzó el 318% del PIB mundial al finalizar el tercer trimestre de 2017, 115 puntos por encima del último récord, en 2009. Ante ello, recomienda que los países aprovechen los ciclos económicos positivos para “acumular reservas fiscales para los tiempos tempestuosos que eventualmente llegaran”.
La propia institución dirigida por Christine Lagarde advierte de que la principal economía emergente (aunque dudo de que se la deba seguir llamando así), China, es responsable del 40% del incremento de la deuda, aunque otros países del norte, economías emergentes e incluso países empobrecidos se encuentran en situaciones vulnerables y de riesgo de crisis de deuda. En el caso del gigante asiático, hace años que se va advirtiendo de los elevados niveles de deuda tanto pública como privada (deuda familiar), y el efecto dominó de una crisis de deuda en China puede ser impredecible, siendo este país uno de los principales importadores de materias primas de los países del Sur.
Precisamente la ralentización del crecimiento en China ha afectado fuertemente a países en América Latina y el África subsahariana, que en las últimas décadas habían crecido a fuerza de exportaciones y créditos del gigante asiático. Países como Argentina, Brasil, Ecuador o Venezuela, pero también Chile, Colombia y Perú, hace algunos años que notan el descenso del volumen y precio de las materias primas que hasta hace poco exportaban sin problema a China. El fin del llamado “superciclo de las materias primas” está afectando particularmente a los exportadores sudamericanos de minerales, petróleo o soja. En el caso de México y Centroamérica, hasta ahora la fortaleza del dólar y de la economía estadounidense actuaban como amortiguador, pero la política comercial de Trump puede acabar con ello. Ante ello, la receta de la austeridad ha regresado a países como Brasil, Ecuador o Argentina.
Los tipos de interés bajos y el crecimiento de algunas economías, especialmente en África, han llevado en la última década a una lluvia de crédito e inversión, principalmente bajo la forma de alianzas público-privadas
Esta situación afecta también a numerosos países africanos. Hace ya algunos años que activistas contra la deuda advierten de una nueva crisis de deuda especialmente en países del África subsahariana. Este año, el propio FMI ha reconocido que la situación es preocupante, pero la tendencia hace años que se vislumbra. Según la Jubilee Debt Campaign, uno de los grupos que, desde el Reino Unido, hace años que advierten de que la crisis de deuda en los países del Sur no se ha acabado, los pagos de deuda en los países empobrecidos se ha incrementado un 60% entre 2014 y 2017, y se encuentran en su nivel más alto desde 2004. Los tipos de interés bajos y el crecimiento de algunas economías, especialmente en África, han llevado en la última década a una lluvia de crédito e inversión, principalmente bajo la forma de alianzas público-privadas (con deuda en la recámara).
Los créditos a gobiernos de países empobrecidos casi se han doblado, pasando de 200.000 millones de dólares en 2008 a 390.000 millones en 2014, situándose entre 300.000 y 350.000 millones en el periodo de 2015 a 2017. La caída de los precios de materias primas desde mediados de 2014 ha supuesto dificultades para muchos gobiernos, que han visto reducidos sus ingresos y devaluadas sus monedas, por lo que el peso del pago de la deuda aumenta, al estar esta denominada mayoritariamente en dólares. Países como Mozambique, que afronta una particular crisis de la deuda, Túnez, Líbano Ghana, Angola, Chad, Gabón o Gambia en África, Laos y Sri Lanka en el Sudeste asiático, y Granada o Jamaica en el Caribe, son los que acumulan mayores pagos de deuda en 2017. Muchos de ellos recibieron cancelaciones de deuda a principios de los 2000, pero la solución que se les ofreció desde los organismos financieros internacionales fue reducir la deuda para volver a iniciar el mismo ciclo de nuevo.
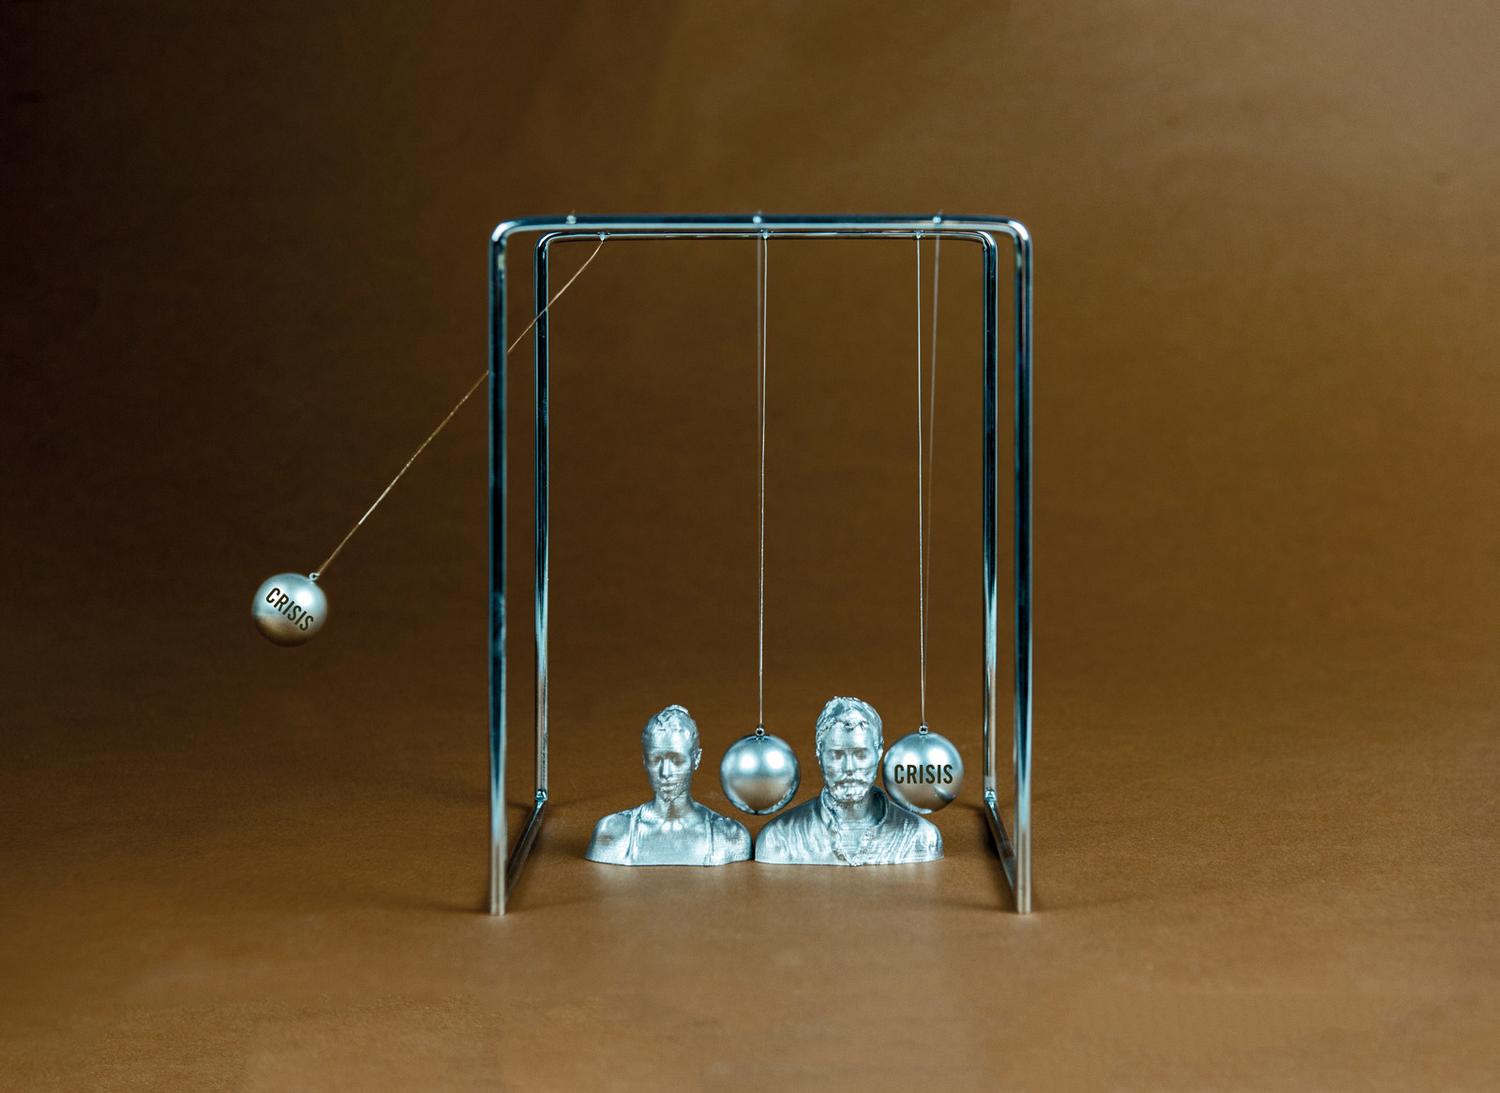
En definitiva, sea en Europa tras el fin de los créditos del BCE y del tipo de interés barato, en China, en los países emergentes o en África u otros países empobrecidos, lo cierto es que las crisis que vienen no se pueden ignorar. Están a la vuelta de la esquina y se parecen mucho a las crisis que ya vinieron. Ahora, como entonces, serán las clases populares las que acabarán sufriendo sus consecuencias. Como un péndulo en eterno movimiento, las crisis van y vienen cíclicamente, o quizás nunca se fueron… Tal vez debemos plantearnos si se trata realmente de crisis o del funcionamiento sistémico del capitalismo.
Las últimas estadísticas sobre costes laborales unitarios publicados por Eurostat muestran que estos, que miden cuánto se paga a los trabajadores y cuánto aportan los empresarios a la seguridad social y fondos de cobertura privados, no han evolucionado desde la aprobación de la reforma laboral.
España es el segundo país de la Unión Europea en el que se ha producido el menor incremento de los costes laborales unitarios, solo por detrás de Luxemburgo. En el segundo cuatrimestre del año, el incremento de este tipo de costes, que suma salarios con otros factores como el pago a la seguridad social y seguros privados en el Estado español se ha situado en un +0,7%, muy lejos del incremento del 2,2% experimentado en la zona euro y del 2,6% en el conjunto de la Unión Europea en el mismo periodo.
Los datos, aportados por Eurostat el 14 de septiembre, muestran cómo las políticas laborales implementadas en la Unión Europea han rebajado el incremento de costes laborales unitarios (CLU) después de un leve repunte producido entre enero y marzo. En los últimos 20 meses España se ha “apretado el cinturón” en costes laborales al mayor ritmo de la Unión Europea.
El periodo entre 2008 y 2012 se convirtió en el momento de mayor aumento de costes laborales en la historia reciente. El aumento del paro se tradujo, indirectamente, en la ruptura, por primera vez desde que Eurostat publica los informes de costes laborales, de la barrera de los 20 euros por hora trabajada en el Estado español.
Desde entonces, y tras la aprobación de las reformas laborales de 2011 y 2012, la cifra se mantiene estancada en los 21 euros por hora trabajada. Los años pares (2012, 2014, 2016) la cifra exacta fue 21,1 euros, los impares (2013, 2015, 2017) ha sido de 21,2.
Cuantitativamente, la cifra se sitúa en el furgón de cola de los países más “competitivos” de la Unión Europea, con un coste/hora que se cifra en 21,17 euros/hora. Los costes laborales son siete euros más bajos que en Italia, nueve menos que en Irlanda, trece menos que en Alemania y 21 menos que en Dinamarca.
Por sectores, los costes laborales difieren significativamente. Una persona empleada en industria genera unos costes totales de 23,3 euros la hora. Las empleadas en servicios y construcción se sitúan en los 20 euros. Las plantillas de la industria belga son las que más costes laborales generan: 44,8 euros la hora.
COTIZACIONES A LA BAJA
Los costes laborales no salariales se sitúan, sin embargo, en coordenadas similares a la de los países del entorno. Las cotizaciones a la seguridad social, rebajadas en las reformas laborales para aligerar la “carga” de las empresas a través de la rebaja de los tipos de cotización y las bonificaciones de cuotas supusieron una sutil forma de recortes durante el periodo Zapatero-Rajoy de gestión de la crisis.
Esto ha colocado en el 25% el total de costes laborales no achacables a salarios respecto de los CLU. Es un punto menos de la media de la zona euro y está por detrás tanto de economías avanzadas como las de Suecia y Francia, en las que las cotizaciones se sitúan por encima del 30%, como de otras economías “del sur”, por ejemplo, la italiana o la griega.
PODER ADQUISITIVO DE LOS SALARIOS
La estadística de Eurostat señala que el análisis de los Costes Laborales Unitarios es un factor clave en la ponderación que hace el Banco Central Europeo para establecer los objetivos de inflación, principal cometido de la institución que dirige Mario Draghi.
De este modo, la actualización de precios y el estancamiento de los costes laborales influye en una rebaja del poder adquisitivo de los salarios, una estadística que en España realiza la Agencia Tributaria. Los últimos datos, referentes a 2016, muestran que desde 2007, año en el que se alcanzó el mayor incremento del poder adquisitivo de la población trabajadora, el índice se ha congelado o ha descendido, tanto en términos porcentuales como en euros brutos. Si en 2011 el salario medio de la población trabajadora se situaba en 19.102 euros/año, desde aquel año no ha superado los 19.000 euros corrientes anuales.
El 15 de septiembre de 2008, el gigante financiero estadounidense Lehman Brothers quebró. Diez años después, la regulación financiera no ha cambiado mucho y las nuevas señales económicas parecen indicar que un nuevo capítulo en la historia de las crisis está por llegar.
El gigante con pies de barro se acaba de desplomar. Uno de los tótems de la economía de mercado ha resultado ser un fraude y se ha roto. Las bolsas de todo el planeta caen como las piezas de un jenga. La economía mundial sufre una recesión financiera que se contagia como una mecha y las bolsas de todo el globo explotan como cargas de dinamita puestas en los lugares clave que hacen volar un edificio que, aunque tuviera una fachada muy cuidada, se cimentaba sobre arenas movedizas.
El “gran jefe” de esa enorme empresa financiera se está comiendo un bistec en el restaurante para directivos de la última planta de su rascacielos. Mastica deprisa, como lo hace un ejecutivo, pero con tranquilidad. Un subordinado se sienta frente a él. Tiene la cara del que sabe que es en parte culpable de la mayor crisis financiera a la que se enfrenta la sociedad moderna. Pero el jefe, libre de cualquier ápice de remordimientos, no deja de comer mientras le dice:
“Sientes tanta lástima de ti mismo que es insoportable… ¿Qué? Tú crees que hoy hemos dejado algunas personas sin trabajo y que no vale la pena… Pero tú llevas haciendo eso cada día hace ya casi 40 años. Y si esto no vale la pena, entonces nada lo vale… Es solo dinero. Se fabrica. Trozos de papel con fotos para que no tengamos que matarnos para conseguir comida. No es malo y hoy no es diferente a lo que ha sido siempre: 1637, 1797, 1819, 37, 57, 84, 1901, 7, 29, 1937, 74… ¡1987! Aquel año sí que me jodió bien… 92, 97, 2000 y como sea que llamemos a este, es siempre lo mismo, una y otra vez, no podemos evitarlo. Y tú y yo no podemos controlarlo, ni pararlo, ni frenarlo. Como mucho alterarlo ligeramente. Solo reaccionamos. Ganamos mucho si lo hacemos bien y podemos perderlo todo si lo hacemos mal. En el mundo siempre ha habido y siempre habrá el mismo porcentaje de ganadores y perdedores. Ricos felices y pobres desgraciados. Peces gordos y perros hambrientos. Sí… Puede que hoy en día nosotros seamos más que nunca, pero los porcentajes son exactamente iguales”.
Puede parecer una película, y lo es. Se trata de una de las escenas finales de Margin Call, dirigida y guionizada por J.C. Chandor en 2011, en la que el gran jefe, interpretado por Jeremy Irons, da una lección sobre los ciclos de crisis financieras del capitalismo a Kevin Spacey. La cinta narra las 24 horas en las que una gran empresa financiera estadounidense descubre que gran parte de los activos que tiene en sus balances no son más que humo y decide venderlo todo antes de que el resto se dé cuenta para salvar lo posible, aunque esa decisión lleve al planeta a una crisis financiera. En ningún momento se nombra en el guion, pero todo el que vea la película sabe que se trata de Lehman Brothers.
El 15 de septiembre de 2008, el gigante financiero estadounidense Lehman Brothers quebró. Dos años antes, muchos hipotecados empezaron a dejar de pagar sus cuotas. Las llamadas hipotecassubprime , aquellas concedidas con altos niveles de riesgo y sin control, empezaron a fallar y a perder su valor. Los grandes bancos se habían dedicado durante esos años a titularizar esas hipotecas, es decir, empaquetar dichas deudas con otros valores y a venderlos como si se tratara de productos totalmente seguros y de alta calidad. Dichos títulos empezaron a perder valor y a ser ilíquidos, difíciles de vender y de convertirse en dinero de nuevo. El subprime panic , como lo llamó el profesor de economía de la Universidad de Yale Gary Gorton, llevó a que los bancos tuvieran dificultades para acceder a nuevos fondos y a que los accionistas y tenedores de los fondos de estos vendieran y se retiraran. La mecha se había encendido. La caída del precio de las acciones de esas grandes empresas financieras provocó que los bancos tuvieran más problemas para obtener capital y hacer frente al dinero que estaban perdiendo con esas hipotecas basura. El problema de liquidez se convirtió en un problema de solvencia.
El caso de Lehman Brothers no fue el único, pero sí obtuvo una respuesta diferente por parte de los poderes públicos. En marzo de 2008, el banco de inversión Bear Stearns quebraba. Con unos balances llenos de hipotecas subprime, el gigante norteamericano no pudo obtener dinero en los mercados monetarios y acabó siendo insolvente. El Tesoro norteamericano y la Reserva Federal maniobraron para que J. P. Morgan se quedara con la entidad a cambio de un préstamo público. Fannie Mae y Freddie Mac, dos grandes entidades financieras con participación pública, también se habían aficionado a jugar en el casino de las hipotecas y las inversiones arriesgadas durante la época de la burbuja. Cuando estuvieron cerca de la quiebra, recibieron apoyo de la Administración estadounidense.
El Gobierno de los Estados Unidos no intervino y la caída la tuvieron que soportar los acreedores e inversores. Los pocos vestigios de confianza en los mercados se esfumaron
Pero a Lehman Brothers se le dejó caer. El Gobierno de los Estados Unidos no intervino y la caída la tuvieron que soportar los acreedores e inversores. Los pocos vestigios de confianza en los mercados se esfumaron. Se congeló el crédito. Arrancaba la crisis.
La Administración norteamericana intentó dar marcha atrás y arrancó un plan de inyección de fondos públicos en los bancos para solventar sus problemas de liquidez, el Programa de Alivio de Activos Problemáticos, mediante el cual los bancos e instituciones financieras llegaron a recibir más de 300.000 millones de dólares durante el comienzo de 2009. Se intentó lanzar el mensaje a los mercados de que ya no se dejaría quebrar a ninguna entidad financiera, pero ya era demasiado tarde. Al mismo tiempo que los empleados de Lehman Brothers salían de sus oficinas con sus pertenencias en una caja de cartón, los bancos de todo el planeta descubrían que entre sus balances había productos financieros que ya no valían nada. “El sistema financiero europeo quedó altamente expuesto a la crisis financiera en Estados Unidos, porque fueron precisamente los bancos europeos los que invirtieron altas sumas de dinero en comprar esos productos derivados”, explica a El Saltoel economista de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) Daniel Munevar. El grifo del crédito se cerraba de golpe y la recesión económica se expandía como el virus de la gripe en una guardería.
TODO CAMBIA PARA QUE NADA CAMBIE
Los gobiernos de varios países se pusieron manos a la obra hacia esa refundación del capitalismo, que diría Nicolas Sarkozy. Las máquinas de crear dinero —BCE en Europa, FED en Estados Unidos y Banco de Inglaterra— comenzaron a inyectar dinero público en las grandes instituciones y a absorber las pérdidas privadas mediante la acumulación de deuda pública. El sistema financiero internacional había fallado (otra vez) y necesitaba ser reformulado (otra vez).
Los dos lados del Atlántico arrancaron una serie de nuevas regulaciones que se basaron en solventar y controlar los problemas que habían hecho quebrar a muchas de las instituciones financieras: la liquidez. Aumentar los márgenes de solvencia de los bancos asegurando que puedan hacer frente a una salida de capitales de sus depositantes o problemas con los créditos ha sido la principal preocupación de los organismos reguladores, por lo que han ido en la dirección de exigir un aumento en los recursos propios o de productos que se puedan convertir fácilmente en dinero que pueda hacer frente a un nuevo problema o crisis financiera. Algo que para la economista y portavoz de Izquierda Unida Madrid Sol Sánchez ha sido un error: “El principal problema es que se ha querido entender todo el tiempo que el problema era de liquidez, cuando en realidad era de solvencia”.
Sol Sánchez: “El principal problema es que se ha querido entender que el problema era de liquidez, cuando en realidad era de solvencia
Para Benoît Lallemand, secretario general de Finance Watch, una organización internacional que se dedica a vigilar y denunciar las malas prácticas de la industria financiera y sus reguladores, el error en el enfoque va más allá. Lallemand declara a El Salto que los organismos internacionales, “en vez de revertir la desregulación de los 30 años anteriores, lo único que hicieron fue intentar hacer el sistema un poco más estable y un poco más seguro”, un punto de partida que considera totalmente fallido y falto de ambición: “Se preguntaron cómo hacemos que el sector financiero no vuelva a hacer daño a la sociedad, cuando la verdadera pregunta debería ser qué hacemos para que el sector financiero sirva a la sociedad”.
¿Y si aun así el banco no aguanta? Las administraciones europeas y estadounidenses han creado organismos y protocolos de resolución de entidades en las que el coste acaba recayendo en los accionistas y bonistas, como se pudo comprobar en la resolución, liquidación y posterior venta al Banco Santander del Banco Popular. Desde la Asociación de Inspectores del Banco de España son claros al explicar lo que, desde su punto de vista, es un error: “Si se sigue dando preponderancia a los requisitos de recursos propios y a las cuotas de deuda que legalmente deban absorber pérdidas en caso de resolución [quiebra], es como si estuviéramos dando más importancia a la herencia y al testamento, respectivamente, que a mantener viva a la persona jurídica”.
Ninguna de las fuentes consultadas cree que esta nueva oleada de regulaciones sea suficiente para frenar el peligro de que haya nuevas crisis. “Estas reformas se hacen con la expectativa de que mayores regulaciones van a facilitar el control de los riesgos que asumen los bancos —explica Munevar—, pero es como un gato persiguiendo su propia cola, en la medida que una vez que se crean nuevas regulaciones, el proceso de innovación financiera es imposible de detener debido a que los bancos tienen plantillas enteras de abogados y otros profesionales inventando nuevos instrumentos financieros que les permitan evadir esas regulaciones establecidas, de tal manera que puedan incrementar de manera artificial su apalancamiento y sus niveles de rentabilidad”. Sánchez es más directa: “Se están creando nuevos productos en todo momento, usando eso que llaman ‘creatividad financiera’, que no es más que un eufemismo para poder seguir estafando a la gente y poder huir de las regulaciones”.
NUNCA ACABAR
“Debe de haber pocos ámbitos de la actividad humana en los que la historia cuente tan poco como en el campo de las finanzas”. Así de taxativo fue el economista canadiense John Kenneth Galbraith en su libro Breve historia de la euforia económica (Ariel, 1991). La “extrema fragilidad de la memoria en asuntos financieros” es, según afirmó el economista, el principal motivo para que la economía siga produciendo burbujas financieras especulativas y posteriores crisis tras su estallido. El segundo motivo: “La engañosa asociación de dinero e inteligencia”.
Desde que en 1637 una euforia por la especulación con bulbos de tulipanes en los Países Bajos creara la primera burbuja datada de la historia, el sistema económico ha continuado repitiendo las mismas estructuras y pasos. Las crisis financieras se han ido repitiendo a lo largo de los últimos siglos. Cada vez más virulentas. Cada vez más contagiosas. La pregunta es: ¿cuándo será la próxima?
Según Munevar, la economía estadounidense se encuentra en el periodo de recuperación económica más largo desde la posguerra y los bancos han recuperado los niveles de rentabilidad anteriores a esta última crisis, pero no se puede decir lo mismo de Europa. Las medidas expansivas y de estímulo del Banco Central Europeo, elQuantitave Easing (QE) y los tipos de interés en mínimos históricos mantienen la economía europea en un coma inducido por estímulos. Su director, Mario Draghi, que ya ha visto cómo los mercados aguantan la respiración cada vez que da una rueda de prensa, ha anunciado el retraso del fin de los estímulos, pero finalmente acabarán en el plazo de un año.
Benoît Lallemand, secretario general de Finance Watch: “Está muy claro que tendremos una nueva crisis financiera en los próximos 18 meses
“Está muy claro que tendremos una nueva crisis financiera en los próximos 18 meses”, expresa sin dudar Lallemand. Y advierte de que la siguiente puede ser mucho peor, ya que los bancos centrales han absorbido mucha deuda del sector financiero mediante la compra de su deuda y bonos para inyectar liquidez “en vez de hacerlo en la economía real”, y ahora son sus balances los que están llenos de una deuda muy peligrosa: “Los prestamistas de última instancia, los bancos centrales, son la brigada de bomberos que tiene que apagar el fuego y lo malo es que en el próximo fuego los primeros en arder puede que sean los bomberos, porque tienen todas esas deudas en sus balances y las posibles consecuencias de eso asustan mucho”. Y no solo han comprado deuda de empresas financieras:, lamenta Sánchez: “Han adquirido deuda de empresas como los supermercados españoles DIA, por lo que, cuando acabe el QE, todo caerá como un castillo de naipes”.
Y, mientras todo esto ocurre, los países emergentes se encuentran en un momento de expansión del crédito o, lo que es lo mismo, inflando nuevas burbujas. La guerra comercial entre Estados Unidos y China remueve y reorganiza los mercados mundiales. Trump, como era de esperar, ha eliminado la Ley Dodd-Frank, el paquete de regulaciones adoptado por Estados Unidos en 2010, dejando las cosas tal y como estaban cuando cayó Lehman Brothers. Grandes bancos se resienten de los movimientos de divisas y deudas públicas de países que pueden estar pasando apuros al otro rincón del globo, como se ha comprobado recientemente con los problemas del BBVA con su exposición a la deuda soberana turca. El shadow banking, esas empresas no financieras que sustituyen a los bancos escapando de las regulaciones, no deja de crecer. Ningún gobierno parece tener la intención de abordar una verdadera batería de regulaciones drásticas y son más los que siguen abrazando el mantra del laissez faire al servicio financiero y de la austeridad en el gasto público.
Y en la calles se vuelven a escuchar frases tan preburbuja como “yo voy a comprar porque los alquileres están muy altos y la hipoteca no se me queda mal” o “tengo un dinerillo que voy a meter en acciones porque veo que la cosa se está recuperando y subiendo”, que parecen confirmar los malos augurios de Galbraith sobre la extrema fragilidad de nuestra memoria.
La medicina y la psicología en muchas (muchísimas) ocasiones son utilizadas como instrumentos de atomización de las respuestas colectivas, de responsabilización individual sobre problemas en los que la responsabilidad hace mucho que quedó fuera del individuo.
De tan manida que está esta frase ya no sabemos dónde la escuchamos o leímos por primera vez, aunque sí recordamos haberla vista encabezando algún titular de prensa e incluso la hemos repetido en alguna charla porque, ciertamente, tiene pegada.
El problema es que, a veces, de mucho manosear un dilema se acaba alejando un poco de su significado original (o de su significado más potente, incluso si éste no era el original).
Cuando Juan José o Miriam vienen a consulta pidiendo ir al psicólogo/psiquiatra/psicoterapeuta porque trabajan para una empresa de trabajo temporal donde curran semana sí semana no en trabajos físicos que les dejan hechos polvo y con una inseguridad financiera que hace que no puedan dormir porque no saben si el mes que viene podrán pagar el alquiler y la factura de la luz, decirles que lo que necesitan es un sindicato y no un psicoterapeuta no tiene mucho que ver con la persona a la que ha de ser referido, sino con que la respuesta a su problema no puede ser individual, aunque desde la individualidad tratemos de ayudarles.
La medicina y la psicología en muchas (muchísimas) ocasiones son utilizadas como instrumentos de atomización de las respuestas colectivas, de responsabilización individual sobre problemas en los que la responsabilidad hace mucho que quedó fuera del individuo. Ahí es donde la dicotomía “psicólogo/ sindicato” cobra su máxima relevancia.
A su vez, pensar inmediatamente en psicoterapia cuando vemos a alguien angustiado habla más de nosotros y nuestra capacidad de escucha que de quien está relatando su malestar. Qué nos ha pasado y qué sociedad ha ido cristalizando a nuestro alrededor para que, cuando alguien expresa sufrimiento ante nosotros, solo seamos capaces de pensar en que esa persona tiene que corregir algo dentro de sí, localizar una pauta-problema y sustituirla por mecanismos más adaptativos.
Es evidente que la psicoterapia puede resultar útil en un millar de situaciones distintas, pero es preocupante que sea la única solución que nos viene a la cabeza ante el malestar ajeno. Si vas andando por el campo y te encuentras a una persona conocida cuya pierna se ha quedado atrapada en un cepo para osos, ¿tu primera reacción es decir “vas a tener que ir a traumatología a que te reparen esos huesos astillados”? Es obvio que las heridas requerirán tratamiento, pero también parece obvio que tu primera reacción será intentar liberar a tu amigo del cepo.
Es cierto que no siempre los cepos en los que nuestro entorno o nosotros mismos nos vemos atrapados son evidentes y casi nunca son tangibles de forma directa. No puedes intentar desarticular la bisagra de una explotación laboral, de una burbuja de vivienda, del clasismo, machismo y racismo estructurales, de las crisis vitales, etc. Pero entre desarticular un cepo haciendo palanca y solo ser capaz de ver soluciones técnicas a largo plazo como la psicoterapia debería haber un espectro continuo de opciones en el que pudiéramos encontrar tantas vías de alivio como sujetos sufriendo. Y sin embargo nos encontramos una tendencia masiva a encasillar el sufrimiento en el, poco a poco, único lugar donde podemos darle cabida.
A su vez, la palabra “psicoterapia” no está exenta de carga política. Hay múltiples escuelas psicoterapéuticas que, como refleja la célebre figura de la carrera en Alicia en el país de las maravillas,“todas han ganado y todas deben recibir su premio”, es decir, todas son potencialmente igual de útiles porque su baza fundamental es el vínculo entre paciente y terapeuta, independientemente de la escuela aplicada. Sin embargo, cuando entramos a una librería y vemos la sección dedicada a este tema, nos encontramos una aplastante mayoría de discurso de autoayuda, coaching, motivación para el emprendimiento, etc. Si alguien ajeno a nuestra sociedad viera esas estanterías, extrapolaría una idea un tanto extraña sobre qué nos hace sufrir. Probablemente muy diferente (por estereotipada y homogénea) a todas aquellas situaciones en las que recomendamos a alguien que vaya a un psicoterapeuta.
El sufrimiento psíquico y su(s) respuesta(s) son uno de los muchos marcadores de qué rumbo toma la sociedad en cada momento. En un contexto social donde la división trabajo-vida personal se desdibuja progresivamente (soy asalariado pero también comerciante en Wallapop, casero en Airbnb, transportista en Blablacar, etc), que el sufrimiento vaya progresivamente cabiendo solo en formatos reglados y tarifados tiene connotaciones ideológicas y políticas complicadas. Por supuesto esto no invalida en absoluto la utilidad de las psicoterapias. Simplemente convierte en peligroso que sea la única forma de responder al sufrimiento que concebimos. Ante esta unicidad surgen dilemas como el de psicólogo-sindicato. Como si fueran excluyentes y soluciones absolutas.
¿No hay alternativa a esa dicotomía? Por supuesto que sí, la articulación de respuestas colectivas que consideren la salud individual en el contexto de la lucha colectiva por los derechos laborales debería ser uno de los objetivos de la acción comunitaria en salud en muchos barrios y en muchos grupos etarios. Pero también la forma en la que concebimos el malestar de nuestro interlocutor, en el trabajo, en la familia, en los amigos, en toda esa amalgama de gente en la interfaz trabajo-vida personal. Nuestra respuesta individual ante cada relato de sufrimiento forma parte de un discurso más amplio que, como un río, a veces nos dirige a donde conviene a otros y, a veces, podemos, poco a poco y entre todos, redirigir hacia el destino que queremos.
Por fin se ha aprobado la salida del dictador del gran mausoleo que fue construido por mano de obra esclava. Increíblemente esta decisión se toma cuando han transcurrido 43 años de la muerte de Franco y habiendo gobernado el Partido Socialista durante dos décadas sin haber abordado el tema del fin del franquismo.
En cualquier país que se autodenomine “democrático” esta situación sería inconcebible por la misma razón por la que no existen -como han afirmado otras muchas personas en medios y foros-, mausoleos ni homenajes de ningún tipo a otros dictadores europeos como Hitler o Mussolini. En el Estado español, sin embargo, no se ha pasado página y se continúan manteniendo monumentos, estatuas, calles, etc. para gloria del régimen nacional-católico franquista y a sus caídos. Uno de esos símbolos es el Valle de los Caídos, que posteriormente con el proceso de la transición y la llegada de la supuesta democracia se ha intentado “vender” como monumento a la conciliación uniendo los restos de sus “caídos por Dios y por España” con los de las personas presas republicanas, anarquistas, etc. a quienes consideraban enemigas de la “cruzada” liderada por el fascista General Franco y que fueron expoliados y trasladados sin previa comunicación ni autorización de sus familias.
Por todo esto, desde la Confederación General del Trabajo (CGT) exigimos la entrega a las familias de las personas represaliadas por el régimen franquista de los restos de quienes nunca habrían imaginado que su destino sería permanecer al lado de su verdugo, el sanguinario dictador Francisco Franco. Un ejemplo de esto sería la situación por la que pasa la familia de los hermanos Lapena, que continúan esperando a que los restos de Manuel y Antonio, tras años desde que se dictara la sentencia que obligaba a la exhumación de sus restos, sean identificados. El día que nuestros compañeros anarquistas, Manuel y Antonio, regresen a Villarroya de la Sierra, lugar en el que fundaron la CNT, sí estaremos realmente satisfechas. Todo esto ocurre mientras se decide la exhumación y traslado de Franco por mayoría y no por unanimidad, algo que evidencia claramente que su espíritu anida en muchos representantes de la ciudadanía. El franquismo sigue hoy, en pleno 2018, más vivo que nunca. Las declaraciones y manifiestos que hemos tenido que escuchar y leer en estos dos últimos meses han dejado bien claro que las instituciones del Estado, un Estado heredado de aquellas estructuras fascistas, son permisivas con la apología del terror y la muerte que impusieron Franco y sus militares. El franquismo no está acobardado ni extinguido, sino todo lo contrario gracias a los nostálgicos y privilegiados de aquel régimen.
Se ha planteado por el gobierno español la modificación de la Ley de Memoria Histórica de Rodríguez Zapatero. Ante esto, desde la CGT se volverá a exigir que sean garantizados los derechos de justicia y reparación de las víctimas sin distinción. Seguimos sin entender las razones por las que se diferencia entre unas víctimas y otras, y nos referimos a las personas represaliadas tras 1968. Por otro lado, se hace imprescindible la modificación del Código Penal junto con la Ley de Amnistía para que sea efectiva la aplicación del principio de justicia con quienes cometieron los crímenes durante el franquismo y que hoy continúan sin ser juzgados. También, debe actuarse de una vez por todas contra el enaltecimiento de la ideología fascista, que defiende el franquismo, y no permitir que sus seguidores campen a sus anchas en medios de comunicación y en nuestras calles.
Finalmente, desde CGT exigimos que el anuncio inicial del gobierno socialista del Estado español consistente en aplicar la nulidad de las sentencias de los tribunales franquistas, sea una realidad. En este sentido, queremos y exigimos que nuestros compañeros Delgado y Granado sean declarados inocentes y víctimas de un sistema judicial vengativo que condenó a muerte sin pruebas ni garantías de defensa a estas dos personas y de cuyos asesinatos a garrote vil se han cumplido ahora 55 años.
La CGT se alegra de que la momia de Francisco Franco salga de su mausoleo pero no vamos a conformarnos con que este hecho sea un simple gesto para con sus víctimas, sino que debe ser solo uno de los primeros pasos para que se haga efectiva la reivindicación de Verdad, Justicia y Reparación.
El economista canadiense John Kenneth Galbraith afirmaba en su libro Breve historia de la euforia económica (Ariel, 1991) que “debe haber pocos ámbitos de la actividad humana en los que la historia cuente tan poco como en el campo de las finanzas”. Las crisis y las burbujas financieras se llevan repitiendo de una forma más o menos cíclica desde que en 1637 la inversión en bulbos de tulipanes en Holanda inflara los precios hasta el punto en que un bulbo podía llegar a valer lo mismo que una casa.
Según explica Galbraith, todas las euforias financieras que han acabado convirtiéndose en crisis financieras en la historia han repetido, a grandes rasgos, unos mismos patrones: un bien que empieza a subir de precio empujado por la idea de que nunca vaya a caer su valor, personas que se hacen ricas pensando que es debido a su enorme inteligencia, el linchamiento y condena pública hacia aquellos que ponen en duda ese crecimiento y enriquecimiento (del que el mismo Galbraith fue víctima) y la poca memoria a la que nos referimos antes.
Pueden ser tulipanes, participaciones de empresas públicas, deuda de un país que está creciendo, inversiones en ferrocarriles, acciones de empresas puntocom o activos financieros complejos, pero al final siempre ocurre lo mismo: un detonante (guerra, quiebra, rumor o simplemente alguien más listo.) hace que unos pocos salgan y detrás de ellos lo intenten todos. Lo que en la actualidad llamamos «el estallido de la burbuja». Se contrae el crédito, el flujo de dinero se paraliza, lo que valía antes mucho ahora no encuentra comprador, o sea, no vale nada. Arranca la crisis. Cada vez más grande. Cada vez más expansiva y contagiosa.
1637. La tulipamanía holandesa
Los bulbos del tulipán se convirtieron en un valor especulativo que todo el mundo quería poseer. Uno de ellos podía llegar a valer 3.000 florines (más de 50.000 euros actuales). Unos pocos inversores se retiraron. Se creó el pánico. Lo precios cayeron y miles de personas se arruinaron.
1720. Burbuja de los Mares del Sur
En Inglaterra se creaba la Compañía de Los Mares del Sur y en Francia la Banque Royale para poder absorber y comercializar la deuda pública de los dos Estados y sus empresas. Quebraron y arrastraron a toda Europa a una gran recesión.
1797. El pánico de 1797
Una burbuja de suelo en Estados Unidos estalla ese año. El Parlamento británico elimina la obligatoriedad de que el Banco de Inglaterra tenga que convertir los billetes en oro. Esto se suma a una retirada masiva de depositantes de bancos británicos que temían una invasión francesa por parte de Napoleón. Miles de deudores arruinados fueron encarcelados.
1819. El pánico de 1819
Los bancos estatales de Estados Unidos emitieron moneda para dar préstamos a agricultores que querían comprar tierras, lo que fomentó una burbuja especulativa de estas. Cuando el US Bank congeló el crédito y reclamó que los bancos estatales devolvieran sus deudas, muchos quebraron.
1837. El pánico de 1837
Los bancos norteamericanos dejaron de hacer sus pagos en oro y plata. El presidente Andrew Jackson rehusó renovar los estatutos jurídicos del Second Bank of the United States, lo cual significaba la retirada de los fondos del gobierno de ese banco. La crisis duró cinco años.
1857. El pánico de 1857
El Reino Unido se salta su propia ley para mantener las mismas reservas de oro y plata que de billetes en circulación. La quiebra de la Ohio Life Insurance and Trust Company, una crisis del sector ferroviario norteamericano y el hundimiento de un barco cargado de oro camino de Nueva York provocaron la primera crisis económica a nivel mundial.
1873. La (primera) Gran Recesión
La desmonetización de la plata en Alemania y Estados Unidos, inversiones especulativas en el sector del ferrocarril, la guerra franco-prusiana y la pérdida de propiedades en los grandes incendios de Chicago y Boston, entre otros factores, vaciaron las reservas de muchos bancos americanos. La quiebra financiera de Viena en ese año provocó que la crisis se extendiera por toda Europa.
1884. El pánico de 1884
Las entidades financieras Grant and Ward, Marine National Bank de Nueva York y el Penn Bank de Pittsburgh quebraron y provocaron un efecto dominó en Wall Street. La crisis se pudo contener en Nueva York y varios bancos tuvieron que ser rescatados, pero más de 10.000 empresas quebraron.
1901. El pánico de 1901
El primer crack de la bolsa de Nueva York fue causado por una lucha entre E. H. Harriman, Jacob Schiff y J. P. Morgan/James J. Hill por el control financiero del Ferrocarril del Pacífico Norte. Los grandes banqueros acabaron por llegar a un acuerdo, pero miles de pequeños inversores se arruinaron.
1907. El pánico de los banqueros
Varios bancos de Nueva York retiraron liquidez del mercado. Los depositantes perdieron la confianza en los bancos porque no había un prestamista de última instancia y por la falta de regulación. En esta ocasión, J. P. Morgan convenció a varios grandes banqueros para mantener el sistema a flote a base de inyectar capital.
1929. Crack del 29 o La Gran Depresión
La mayor crisis, la más larga y la que afectó a un mayor número de países en todo el siglo XX. Los grandes márgenes y beneficios que daba la especulación bursátil desde 1925 se truncaron con los desplomes del 24 de octubre, el “jueves negro”, y cinco días más tarde, el “martes negro”. El contagio hizo temblar las bolsas de todo el planeta. La recesión se sintió hasta finales de la II Guerra Mundial.
1937. La crisis olvidada
En 1933, la economía y el empleo norteamericanos se habían recuperado del crack del 29. El presidente Franklin D. Roosevelt creía que era momento de retirar los estímulos, como reducir el gasto público y las políticas monetarias expansivas. Pero la economía estaba más débil y asistida de lo que pensaban y en el 37 volvió a caer la bolsa y a crecer el desempleo.
1973. La crisis del petróleo
La Organización de Países Árabes Exportadores de Petróleo cerró el grifo del petróleo a los países que habían apoyado a Israel durante la guerra de Yom Kippur, que enfrentaba a Israel con Siria y Egipto. Especialmente a Estados Unidos y los Países Bajos. Dos años antes, Nixon había abandonado el patrón oro y el dólar se devaluó varias veces. La subida del precio del crudo llevó a la economía global a una recesión durante 1974.
1987. El Lunes Negro
El lunes 19 de octubre de 1987 hubo un desplome en las bolsas de todo el mundo sin ningún motivo aparente más que el pánico. Arrancó en Hong Kong, se propagó a las bolsas europeas cuando estas abrieron y por último llegó a Estados Unidos. Warren Buffett perdió cerca de 350 millones de dólares en un solo día. Bill Gates más de 250 millones.
1994. Efecto Tequila
El 1 de enero de 1994 entró en vigor el Tratado de Libre Comercio de América del Norte (TLCAN) entre México, Estados Unidos y Canadá. Los gobiernos mexicanos se endeudaron con bonos referidos al dólar para mejorar infraestructuras y atraer la inversión. Cuando el peso se hundió, la deuda se hizo impagable y arrastró la economía. Bill Clinton tuvo que inyectar 20.000 millones de dólares en la divisa mexicana para reflotarla y que no arrastrara a otros países.
1997. La crisis financiera asiática
Lo que hasta el momento se había llamado el “milagro económico asiático” se derrumbó, entre otras cosas, por la debilidad de sus monedas frente al dólar. La devaluación de la moneda tailandesa fue la primera. Le siguieron Malasia, Indonesia y Filipinas. El contagio se notó en casi todos los países de Asia y en las bolsas de todo el globo, lo que llevó a llamarla la “primera gran crisis de la globalización”.
2000. La burbuja puntocom
Atraídos por las nuevas empresas de internet y la economía digital, los inversores encontraron en esta nueva industria el lugar perfecto para invertir. Los grandes movimientos especulativos convirtieron rápidamente este mercado en una burbuja. Al no dar los resultados esperados, los inversores huyeron y en el año 2000 empezaron a caer. El NASDAQ, bolsa de empresas electrónicas, pasó de cotizar por encima de los 5.000 puntos en el año 2000 a 1.300 en octubre de 2002. Cerca de 5.000 empresas puntocom cerraron.
2008. La caída de Lehman Brothers
Las hipotecas subprime, las arriesgadas apuestas en el casino financiero y décadas de desregulación financiera provocaron que, el 15 de septiembre, el gigante financiero norteamericano quebrara. Las bolsas de todo el planeta cayeron de manera estrepitosa, se congeló el crédito y cerca de 30 países arrancaron una crisis económica que hoy en día todavía no se ha podido superar.
Desde hace cinco años cuando se acerca septiembre las personas con sensibilidad antifascista tenemos la mosca detrás de la oreja. Una asociación llamada Alfonso I programa unas jornadas que pueden parecer culturales para el profano, pero que esconden mucho detrás de su retórica nacionalista, patriotera y asistencialista.
La asociación Alfonso I fue creada en 2011. Su presidente Sinforiano Bezanilla es un conocido ultraderechista en Santander: pertenece a la Hermandad de Banderas de Falange Española y se presentó como candidato a presidente de Cantabria en las elecciones de 2011 por el Frente Nacional, que durante su breve existencia mantuvo posiciones claramente xenófobas y racistas en su propaganda.
La asociación y su presidente organizan homenajes a la División Azul, que combatieron junto a los nazis en la II Guerra Mundial. Su presidente también ha participado en 2014 en la celebración que hacen los nostálgicos franquistas santanderinos del golpe de estado de Franco cada 18 de julio en Santander.
La asociación pretende fabricarse una imagen respetable, de ayuda a los necesitados, contra el maltrato animal y de defensa de derechos. Han participado en concentraciones en defensa de las pensiones, intentaron participar de las manifestaciones en defensa de la educación pública, apoyaron a los afectados por el fraude de las participaciones preferentes y periódicamente realizan recogidas de alimentos a la puerta de supermercados en diversos barrios santanderinos.
Las recogidas de alimentos se enmarcan dentro de la campaña “Prioridad nacional”, mediante la cual reparten alimentos a familias necesitadas con criterios xenófobos: solo reparten alimentos a españoles. En el Ateneo de Santander han realizado diversas charlas de cariz ultraderechista como las realizadas por el revisionista Pío Moa o el Secretario de Comunión Tradicionalista Carlista de Cataluña Javier Barraycoa. La asamblea cántabra por las libertades y contra la represión Libres promovió una campaña de denuncia de dichas actividades ante la que el presidente del Ateneo Manuel Angel Castañeda reaccionó saliendo en defensa de la asociación. Sin embargo, cuando fue público y notorio que estaban amparando actos ultraderechistas el Ateneo impidió la realización de más actividades.
La asociación cuenta con abundante financiación como demuestran las tiradas de sus revistas, el alquiler de salas de hoteles de 4 estrellas para diversos actos, el alquiler de barcos para organizar sus fiestas o las grandes pegadas de carteles y pegatinas a todo color que periódicamente hacen en la ciudad de Santander.
Alfonso I tiene una alianza con otras asociaciones fascistas: Acción Social Cádiz, Centro Social y Nacional de Salamanca, Iberia Cruor de Jaén, Málaga 1487 y Lo Nuestro de Murcia. Estas asociaciones están participando del auge de la extrema derecha para intentar convertirlo en un movimiento social con aspiraciones en un futuro a presentarse a las elecciones. Para ello realizan acciones coordinadas como la campaña ‘Prioridad nacional’.
Las jornadas Galerna se realizan en septiembre en Santander desde el año 2014. En ellas participan lo que para ellos son los referentes a seguir en la creación de un nuevo fascismo más digerible para la sociedad: Gianluca Giannone, líder de CasaPound Italia* o Pedro Varela, último dirigente de CEDADE** y negacionista del Holocausto Judio.
Los partidos políticos a lo largo del último año han utilizado la migración y el conflicto con Cataluña como cortina de humo para esconder la corrupción, los recortes y la pérdida de derechos. Es previsible que Alfonso I siga la misma línea en sus próximas jornadas ya que sus posturas se han visto reforzadas con la derechización del discurso político en toda Europa.
En las jornadas del pasado año realizaron una manifestación por el Paseo Pereda de Santander en la que se juntaron más de cien personas. Esta manifestación fue respondida por la manifestación de ‘Cantabria para todas’ que reunió a más de 500 personas.
Desenmascararando el discurso de la nueva extrema derecha en Europa
La extrema derecha no es un ente monolítico, hay muchas familias, muchas maneras de hacer. No es lo mismo Amanecer Dorado en Grecia que el Frente Nacional en Francia.
Y no es lo mismo Hogar Social en Madrid que Alfonso I en Santander o que VOX. Esto hay que tenerlo en cuenta para hacer un análisis capaz de desenmascarar el discurso del nuevo fascismo y poder hacerle frente.
En España podemos distinguir varias familias: las más tradicionales y que se agrupan en torno a partidos como VOX o plataforma Respeto (España 2000, Plataforma por Cataluña) y las que han optado por la acción de calle y la creación de un movimiento social como Hogar Social Madrid o la alianza a la que pertenece Alfonso I.
Desde hace unos años, en Europa, la nueva ultraderecha ha arrebatado la hegemonía en el debate público que hasta hace poco tenían parte de los postulados de la izquierda. En este proceso el terreno de las ideas, del lenguaje y de la estética juegan un papel muy importante, la extrema derecha ha aprendido mucho de la izquierda.
Características del nuevo fascismo europeo
Exaltación de la democracia: se declaran democráticos, lo que no esconde su carácter violento y excluyente. Son democráticos en su discurso y en ciertas prácticas: preconizacion de referendums para evitar la construcción de mezquitas, para pedir la cadena perpetua, etc.
Exhortan a la movilización. Una de sus mayores estrategias es ser visibles allá donde puedan, como hace el Hogar Social de Madrid, con campañas espectaculares y atractivas para los medios.
Discurso xenófobo, ya no es un discurso racista, que antes lo había. Se declaran antirracistas, en su discurso no consideran que el hombre blanco sea superior a otras razas, reivindican el etnopluralismo, declaran que aman a todas las razas, pero que cada una debe permanecer en su país, pues lo peor que puede ocurrir es que se mezclen.
Autoritarismo y populismo: considerado el populismo como una manera de hacer política, un estilo, no una ideología. Como ejemplo la campaña de Alfonso I a favor de la cadena perpetua.
La preferencia de los nacionales frente a los forasteros. Sobre todo en el tema de las ayudas sociales, como la campaña de ‘Prioridad nacional’ señalada más arriba.
La nueva simbología: Se han dado cuenta de que poner una esvástica nazi o el yugo y las flechas falangistas en un logo no les permite llegar a la gente. Quien abandera este cambio estético es CasaPound. Un ejemplo es el símbolo de Alfonso I con su caballero con armadura, prescindiendo de símbolos relacionables con el fascismo histórico.
Se desmarcan de la violencia en su discurso. Incluso utilizan un discurso victimista, como la campaña coordinada que realizan explicando agresiones ‘sólo porque llevaba una pulsera de la bandera de España’.
Por qué la extrema derecha en España no es tan notoria como en otros países europeos
Este es un tema que requiere una reflexión más profunda, pero detectamos al menos dos importantes razones:
1. Están enfrentados entre ellos, no pueden consensuar un líder que una a todos, todos quieren ser el jefe. Se llevan mal, algunos han llegado a las manos, se ridiculizan entre ellos, etc.
2. Históricamente el electorado de extrema derecha ha votado al PP. La encuesta del CIS de 2008 muestra que el 92% de los electores de ultraderecha votaron al PP. Están cómodos votando al PP, pues en determinados temas, como el conflicto catalán o el conflicto vasco impulsan políticas asimilables por la extrema derecha.
A modo de conclusión
Con este breve artículo hemos intentado realizar una visión general de las amenazas de este nuevo fascismo a la sociedad, intentando poner sobre la mesa sus posiciones egoístas y victimistas. Queremos llamar la atención sobre estos grupos, ya que aunque ahora no sean un problema, tenemos la experiencia europea de los últimos años para enseñarnos que la tendencia es a su crecimiento. Si no andamos listos sus posiciones irán dominando el debate público y se envalentonarán promoviendo ideas xenófobas y de recorte de libertades como salida a la crisis general del sistema que estamos viviendo.
En un futuro a medio plazo pueden suponer un problema en la calle para los mendigos, migrantes y gentes con ideas diferentes a las suyas. Creemos que es importante llevar a cabo una profunda reflexión en torno a nuestros discursos y nuestras prácticas para no favorecer el crecimiento de estos grupos.
Fascismo nunca más.
*Casa Pound Italia:grupo fascista italiano nacido en 2003 con una ocupación en Roma y que hoy día cuenta con sedes en casi todas las ciudades italianas, concejales en algunas ciudades y un sindicato estudiantil, Bloco Estudentesco, con bastante presencia en las universidades italianas
**CEDADE:partido neonazi fundado por Leon Degrelle en 1966, disuelto en 1993 y en 1995 dio lugar al nacimiento de Democracia Nacional
 Cada vez es más frecuente que viejas glorias de los partidos políticos mayoritarios copen las portadas de los medios con declaraciones y opiniones que, en buena lógica, deberían dar a conocer los líderes en activo de tales organizaciones. Los fijos en estas labores son, desde hace tiempo, los expresidentes González y Aznar, tan aparentemente incisivos y brillantes en sus ocurrencias como desmedidos con su ego.